Hướng dẫn khai thuế, nộp thuế với hộ, cá nhân kinh doanh có doanh thu trên 500 triệu/ năm
Đối với hộ, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/ năm, Nghị định 68/2026/NĐ-CP đã quy định cách khai thuế, nộp thuế cụ thể.


Bộ Tài chính đang dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó, Bộ đề xuất quy định mới về công khai thông tin người nộp thuế; Công khai thông tin chủ sở hữu doanh nghiệp khi không hoạt động tại trụ sở...

Bộ Tài chính cho biết, nội dung công khai thông tin người nộp thuế (tại Điều 4) gồm 5 khoản cơ bản kế thừa quy định của Điều 29 Nghị định số 126/2020/NĐ-CP trong đó:
Nội dung bổ sung mới: (1) Công khai thông tin chủ sở hữu doanh nghiệp tư nhân, chủ sở hữu công ty TNHH MTV, thành viên hợp danh, người đại diện theo pháp luật của doanh nghiệp, cá nhân kinh doanh, chủ hộ kinh doanh trong trường hợp người nộp thuế không hoạt động tại địa chỉ kinh doanh;
(2) Bổ sung quy định rõ việc công khai một phần mã số thuế là số định danh cá nhân; áp dụng biện pháp kỹ thuật che, ẩn thông tin để bảo đảm tuân thủ pháp luật về bảo vệ dữ liệu cá nhân;
(3) Bổ sung hình thức công khai thông tin: gửi thông tin cảnh báo cho người mua trên hóa đơn điện tử của người nộp thuế thuộc diện cảnh báo sử dụng hóa đơn điện tử;
(4) Bổ sung quy định về trình tự thực hiện công khai thông tin;
(5) Bổ sung quy định về chấm dứt công khai thông tin.
Nội dung sửa đổi quy định hiện hành: Sửa đổi nội dung thông tin công khai phải bảo đảm đúng mục đích quản lý thuế và tuân thủ quy định pháp luật về bảo vệ dữ liệu cá nhân.
Nội dung kế thừa: Các trường hợp cơ quan quản lý thuế được công khai thông tin; hình thức công khai thông tin, thẩm quyền công khai thông tin.
Cụ thể, theo dự thảo:
Cơ quan quản lý thuế công khai thông tin về người nộp thuế thuộc các trường hợp quy định tại khoản 3 Điều 7 Luật quản lý thuế như sau:
Trường hợp quy định tại điểm a khoản 3 Điều 7 Luật quản lý thuế gồm: trốn thuế, khoản thu khác; tiếp tay cho hành vi trốn thuế, chiếm đoạt tiền thuế, vi phạm pháp luật về thuế rồi bỏ trốn khỏi trụ sở kinh doanh; không nộp hồ sơ khai thuế sau 90 ngày, kể từ ngày hết thời hạn nộp hồ sơ khai thuế theo quy định của pháp luật thuế hiện hành; quá 90 ngày kể từ ngày hết thời hạn nộp thuế và các khoản thu khác thuộc ngân sách nhà nước hoặc hết thời hạn chấp hành các quyết định hành chính về quản lý thuế mà người nộp thuế hoặc người bảo lãnh không tự nguyện chấp hành.
Trường hợp quy định tại điểm b khoản 3 Điều 7 Luật quản lý thuế gồm: Các hành vi vi phạm pháp luật về thuế của người nộp thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ thuế của tổ chức, cá nhân khác; ngừng hoạt động, chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, không hoạt động tại địa chỉ đã đăng ký.
Trường hợp quy định tại điểm b khoản 3 Điều 7 Luật quản lý thuế gồm: Không thực hiện các yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật; chống, ngăn cản công chức thuế, công chức hải quan thi hành công vụ; cá nhân, tổ chức không chấp hành các quyết định hành chính về quản lý thuế mà có hành vi phát tán tài sản, không hoạt động tại địa chỉ đã đăng ký.
Nội dung thông tin công khai: Mã số thuế, tên người nộp thuế, địa chỉ, lý do công khai. Tùy theo từng trường hợp cụ thể cơ quan quản lý thuế có thể công khai chi tiết thêm một số thông tin liên quan của người nộp thuế nhưng phải bảo đảm đúng mục đích quản lý thuế và tuân thủ quy định pháp luật về bảo vệ dữ liệu cá nhân.
Đối với trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký, cơ quan quản lý thuế trên cơ sở dữ liệu, thông tin do cơ quan quản lý nhà nước cung cấp, chia sẻ theo quy định tại khoản 4, khoản 5 Điều 7 Nghị định này và Điều 74, Điều 116 Nghị định số 168/2025/NĐ-CP ngày 30/6/2025 của Chính phủ về đăng ký doanh nghiệp và dữ liệu quản lý thuế để công khai thông tin chủ sở hữu doanh nghiệp tư nhân, chủ sở hữu công ty trách nhiệm hữu hạn một thành viên, thành viên hợp danh, người đại diện pháp luật của doanh nghiệp, cá nhân kinh doanh, chủ hộ kinh doanh, bao gồm các thông tin về họ và tên, số định danh cá nhân, ngày tháng năm sinh, giới tính, quốc tịch, nơi cư trú, tình trạng pháp lý của cá nhân (đang sống, chết, mất tích) và các hành vi vi phạm pháp luật về thuế, hóa đơn (nếu có), cùng các thông tin khác theo quy định của pháp luật.
Đối với mã số thuế là số định danh của cá nhân và số định danh cá nhân của chủ sở hữu hưởng lợi của doanh nghiệp, chủ sở hữu doanh nghiệp tư nhân, chủ sở hữu công ty trách nhiệm hữu hạn một thành viên, thành viên hợp danh, người đại diện pháp luật của doanh nghiệp, cá nhân kinh doanh, chủ hộ kinh doanh, cơ quan quản lý thuế thực hiện công khai một phần mã số thuế, số định danh cá nhân hoặc áp dụng biện pháp kỹ thuật che, ẩn thông tin theo quy định của pháp luật về bảo vệ dữ liệu cá nhân.
Hình thức công khai thông tin: Đăng tải trên cổng thông tin điện tử của cơ quan quản lý thuế, trang thông tin điện tử của cơ quan quản lý thuế các cấp; công khai trên phương tiện thông tin đại chúng; niêm yết tại trụ sở cơ quan quản lý thuế; thông qua việc tiếp công dân, họp báo, thông cáo báo chí, hoạt động của người phát ngôn của cơ quan quản lý thuế các cấp theo quy định của pháp luật; gửi thông tin cảnh báo cho người mua trên hóa đơn điện tử của người nộp thuế thuộc diện cảnh báo sử dụng hóa đơn điện tử; các hình thức công khai khác theo các quy định có liên quan.
Thủ trưởng cơ quan quản lý thuế quản lý trực tiếp người nộp thuế hoặc cơ quan quản lý thuế nơi quản lý khoản thu ngân sách nhà nước căn cứ tình hình thực tế và công tác quản lý thuế trên địa bàn, để quyết định việc lựa chọn các trường hợp công khai thông tin người nộp thuế có vi phạm theo quy định trên.
Trước khi công khai thông tin người nộp thuế, cơ quan quản lý thuế phải thực hiện rà soát, đối chiếu để đảm bảo tính chính xác thông tin công khai. Thủ trưởng cơ quan quản lý thuế chịu trách nhiệm tính chính xác của thông tin công khai. Trường hợp thông tin công khai không chính xác, Thủ trưởng cơ quan quản lý thuế thực hiện đính chính thông tin và phải công khai nội dung đã đính chính theo hình thức công khai nêu trên.
Dự thảo nêu rõ, trước khi công khai thông tin, cơ quan quản lý thuế phải gửi thông báo dự kiến công khai cho người nộp thuế bằng phương thức điện tử trong đó nêu rõ lý do và nội dung dự kiến công khai.
Người nộp thuế có quyền giải trình hoặc khắc phục vi phạm trong thời hạn tối thiểu 05 ngày làm việc kể từ ngày nhận được thông báo.
Hết thời hạn quy định trên mà người nộp thuế không giải trình hoặc không khắc phục vi phạm, hoặc giải trình không được chấp nhận thì Thủ trưởng cơ quan quản lý thuế quyết định việc công khai thông tin.
Trường hợp công khai theo bản án, quyết định đã có hiệu lực pháp luật hoặc theo quyết định xử phạt đã có hiệu lực thi hành thì không áp dụng thủ tục thông báo dự kiến công khai quy định này.
Việc thực hiện công khai xử phạt đối với cá nhân, tổ chức vi phạm hành chính về thuế được thực hiện theo quy định của pháp luật về xử phạt vi phạm hành chính.
Khi người nộp thuế đã hoàn thành nghĩa vụ hoặc khắc phục vi phạm, cơ quan quản lý thuế thực hiện chấm dứt việc hiển thị công khai hoặc cập nhật trạng thái trong thời hạn 03 ngày làm việc kể từ ngày người nộp thuế hoàn thành nghĩa vụ hoặc khắc phục vi phạm.
Việc chấm dứt công khai thông tin không làm mất hiệu lực các quyết định xử lý vi phạm theo quy định pháp luật.

Đối với hộ, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/ năm, Nghị định 68/2026/NĐ-CP đã quy định cách khai thuế, nộp thuế cụ thể.

Thanh tra Ủy ban Chứng khoán Nhà nước vừa ban hành Quyết định số 405/QĐ-XPHC xử phạt vi phạm hành chính đối với Công ty cổ phần Chứng khoán HD. Tổng số tiền phạt mà doanh nghiệp này phải nộp phạt lên tới 282,5 triệu đồng.

Sáng 30/07 (giờ Việt Nam), Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất quỹ liên bang trong vùng 3.5%-3.75% với tỷ lệ biểu quyết 9-3, đúng như kỳ vọng của thị trường.

Tiền gửi của khu vực dân cư tại hệ thống ngân hàng tiếp tục lập kỷ lục mới, đạt hơn 10,82 triệu tỷ đồng vào cuối tháng 5/2026, tăng gần 491.000 tỷ đồng so với đầu năm.

Bảng lãi suất ngân hàng hôm nay ngày 27/7/2026 ghi nhận mức cao nhất ở kỳ hạn 12 tháng lên tới 7,8%/năm thuộc về ACB. Trong khi nhóm ngân hàng Big4 giữ mức niêm yết ổn định 6,8%/năm, nhiều ngân hàng thương mại cổ phần đã đẩy lãi suất gửi tiết kiệm online lên mốc trên 7%/năm để thu hút dòng tiền.

Chứng khoán VIX thông qua triển khai phương án phát hành cổ phiếu trả cổ tức năm 2025 với tỷ lệ 5%, tương ứng phát hành thêm gần 123 triệu cổ phiếu.

Novaland cho biết chưa thể thanh toán 111.6 tỷ đồng gốc trái phiếu mã NVLH2123007 đến hạn ngày 23/07 do chưa thu xếp được nguồn tiền.

Giá vàng trong nước ngày 23/7, ghi nhận đà giảm chao đảo khi vàng miếng SJC bốc hơi từ 5 - 7 triệu đồng/lượng ở cả hai chiều mua - bán. Thị trường kim loại quý rơi vào đợt điều chỉnh sâu ngay sau thông tin cơ quan điều tra khởi tố Trưởng phòng Kinh doanh Công ty SJC.

Áp lực bán tháo khiến cổ phiếu PNJ tiếp tục giảm sàn phiên thứ hai liên tiếp, lùi về vùng giá thấp nhất từ cuối năm 2020. Trong bối cảnh vốn hóa bốc hơi hơn 14.000 tỷ đồng cùng làn sóng thoái vốn của hai quỹ ngoại lớn, hàng loạt công ty chứng khoán đã nhanh chóng siết và cắt hoàn toàn margin đối với mã này.

Kết phiên 22/7, VN-Index đóng cửa ở mốc 1.668,53 điểm, giảm hơn 62 điểm. Cùng đó, ác thị trường chứng khoán châu Á biến động trái chiều.

Lượng kiều hối chuyển về TP. Hồ Chí Minh trong quý II/2026 đạt hơn 2,03 tỷ USD, tăng nhẹ so với quý trước. Lũy kế 6 tháng đầu năm, kiều hối mới đạt hơn 4 tỷ USD, giảm gần 23% so với cùng kỳ năm 2025.

Bộ Nội vụ đề xuất điều chỉnh mức lương tối thiểu tăng 7,8% áp dụng từ ngày 1/1/2027, tương ứng tăng 310.000-390.000 đồng.

Tập đoàn Masan (HOSE: MSN) vừa công bố điều chỉnh tăng các chỉ tiêu kinh doanh trọng yếu cho năm 2026, thể hiện sự tự tin vào đà phục hồi của mảng tiêu dùng - bán lẻ. Song song đó, Tổng Giám đốc Masan Consumer (MCH) cũng gây chú ý trên thị trường khi đăng ký chi gần 400 tỷ đồng để gom lượng lớn cổ phiếu MCH.

Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Hai (20/7) khi nhà đầu tư lo ngại về những diễn biến căng thẳng mới trong cuộc chiến giữa Mỹ và Iran.

Làn sóng M&A tại Việt Nam tiếp tục bứt phá khi ghi nhận hơn 2,4 tỷ USD vốn đầu tư được rót vào hàng loạt giao dịch lớn nhỏ. Trong đó, riêng tháng 6 vừa qua đã áp đảo với 33 thương vụ lớn, đỉnh điểm là sự xuất hiện của các thương vụ đình đám liên quan đến Vinpearl, Phát Đạt và hệ sinh thái của ông Phạm Nhật Vượng. Bức tranh M&A đang khẳng định sức hút mạnh mẽ của tài sản nội địa đối với dòng vốn tái cấu trúc.

Đứng trước 5 thách thức lớn về nguồn vốn phục vụ mục tiêu tăng trưởng kinh tế, Vietcombank đã đề xuất phát hành trái phiếu quốc tế và phát triển thị trường trái phiếu doanh nghiệp. Đáp lại kiến nghị này, Thống đốc NHNN cho biết đang xem xét hàng loạt cơ chế hỗ trợ, từ việc mở rộng kênh cho vay ngoại tệ đến việc tạo hành lang pháp lý cho các NHTM tham gia sâu hơn vào thị trường trái phiếu.

Chuyên gia ADB nhấn mạnh việc phát triển thị trường vốn minh bạch và nâng cao năng lực quản trị rủi ro ngân hàng là chìa khóa giúp kinh tế Việt Nam bớt phụ thuộc vào tín dụng.

Chính phủ ban hành Nghị định số 284/2026/NĐ-CP quy định xử phạt vi phạm hành chính về tài sản mã hóa và thị trường tài sản mã hóa. Theo đó, mức phạt từ 30 đến 50 triệu đồng đối với cá nhân giao dịch không qua sàn được cấp phép.

Thu ngân sách nhà nước 6 tháng đầu năm 2026 đạt hơn 1,39 triệu tỷ đồng, kết quả này đến từ việc ngành Thuế triển khai thống nhất chu trình quản trị, đồng thời tăng cường hỗ trợ doanh nghiệp song hành với kiểm tra, giám sát rủi ro.

Bà Trần Thị Lâm - mẹ của ông Dương Nhất Nguyên, Chủ tịch HĐQT VietBank đăng ký mua thêm 22 triệu cổ phiếu VBB nhằm tăng tỉ lệ sở hữu.

Phó Thủ tướng Nguyễn Văn Thắng ký Quyết định số 1279/QĐ-TTg của Thủ tướng Chính phủ phê duyệt chủ trương về mức vốn nhà nước hỗ trợ để tăng vốn điều lệ cho Ngân hàng Hợp tác xã Việt Nam.
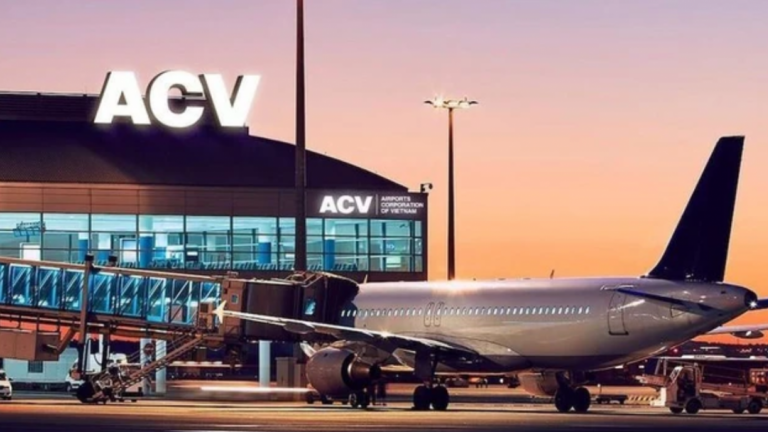
ACV là viết tắt của Airports Corporation of Vietnam tên giao dịch quốc tế của Tổng công ty Cảng hàng không Việt Nam - CTCP trên cơ sở hợp nhất 3 tổng công ty. ACV được giao quản lý, điều phối hoạt động và đầu tư khai thác toàn bộ hệ thống 22 cảng hàng không trên toàn lãnh thổ Việt Nam bao gồm 9 sân bay quốc tế và 13 sân bay nội địa.
Công ty CP Vietcap đứng vị trí 196 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Chứng khoán Vietcap là gì? Công ty CP Vietcap uy tín không? Có nên mở tài khoản tại chứng khoán Bản Việt không?
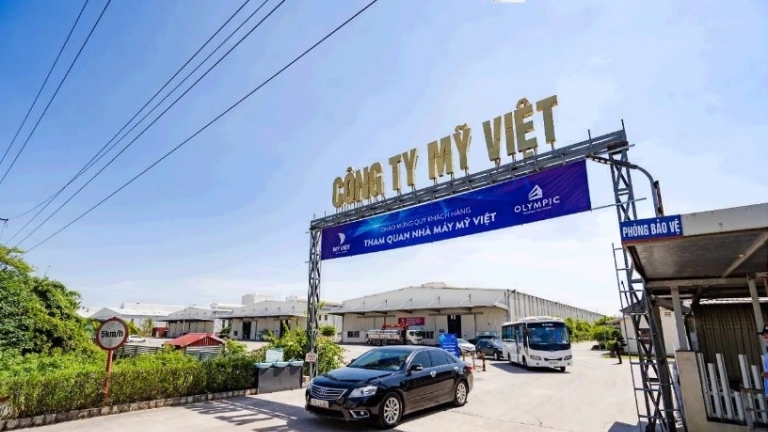
Công ty TNHH Thương mại và Công nghiệp Mỹ Việt đứng ở vị trí số 195 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Công ty TNHH Thương mại và Công nghiệp Mỹ Việt kinh doanh gì? Tấm lợp Olympic có tốt không?
ACV là viết tắt của Airports Corporation of Vietnam tên giao dịch quốc tế của Tổng công ty Cảng hàng không Việt Nam - CTCP trên cơ sở hợp nhất 3 tổng công ty. ACV được giao quản lý, điều phối hoạt động và đầu tư khai thác toàn bộ hệ thống 22 cảng hàng không trên toàn lãnh thổ Việt Nam bao gồm 9 sân bay quốc tế và 13 sân bay nội địa.
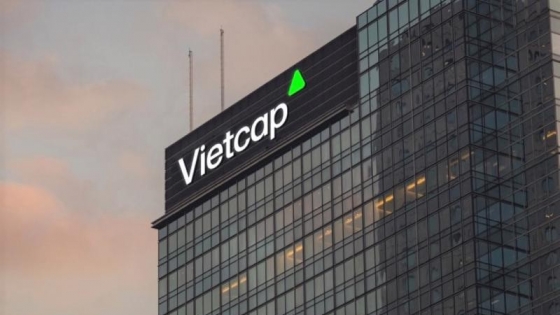
Công ty CP Vietcap đứng vị trí 196 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Chứng khoán Vietcap là gì? Công ty CP Vietcap uy tín không? Có nên mở tài khoản tại chứng khoán Bản Việt không?
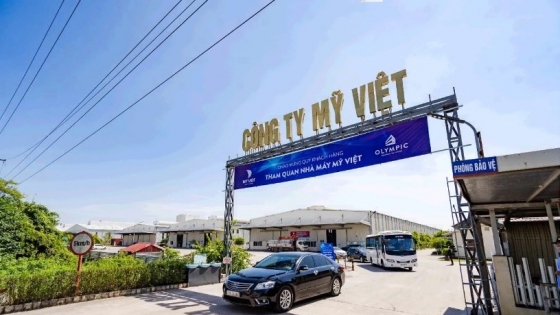
Công ty TNHH Thương mại và Công nghiệp Mỹ Việt đứng ở vị trí số 195 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Công ty TNHH Thương mại và Công nghiệp Mỹ Việt kinh doanh gì? Tấm lợp Olympic có tốt không?