Hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh
Bộ Tài chính hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.


Chính phủ ban hành Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.

Trong đó, Nghị định số 20/2026/NĐ-CP quy định chi tiết các chính sách miễn, giảm thuế thu nhập doanh nghiệp và cá nhân.
Về miễn, giảm thuế thu nhập doanh nghiệp, Nghị định số 20/2026/NĐ-CP quy định như sau:
1- Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo có thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn:
a) Được miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời hạn theo quy định tại khoản 1 Điều 10 Nghị quyết số 198/2025/QH15.
b) Thời gian miễn thuế, giảm thuế đối với thu nhập tại khoản này được tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo; trường hợp không có thu nhập chịu thuế trong 03 năm đầu kể từ năm đầu tiên có doanh thu từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư.
c) Phải hạch toán riêng thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo được miễn thuế, giảm thuế tại khoản này với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế khác. Trường hợp không hạch toán riêng được thì phần thu nhập từ hoạt động được ưu đãi thuế được xác định bằng (=) tổng thu nhập chịu thuế nhân (x) với tỷ lệ phần trăm (%) doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh được ưu đãi thuế so với tổng doanh thu hoặc tổng chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo trong kỳ tính thuế.
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
2- Doanh nghiệp có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo:
a) Được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này.
b) Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật về chứng khoán.
c) Trường hợp bán toàn bộ công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản.
3- Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu:
a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại.
b) Quy định ưu đãi tại khoản này không áp dụng đối với:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp.
- Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới.
- Thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.

Nghị định nêu rõ, trong cùng một thời gian, nếu doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp nhỏ và vừa có khoản thu nhập được hưởng miễn thuế, giảm thuế theo quy định tại mục 1, 3 nêu trên vừa được hưởng miễn thuế, giảm thuế khác với quy định tại Nghị định này thì được lựa chọn hưởng miễn thuế, giảm thuế có lợi nhất và thực hiện ổn định, không thay đổi trong thời gian miễn thuế, giảm thuế.
Trường hợp trong kỳ tính thuế đầu tiên mà doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo, doanh nghiệp nhỏ và vừa quy định tại mục 1, 3 nêu trên có thời gian hoạt động sản xuất, kinh doanh được miễn thuế, giảm thuế dưới 12 tháng thì được lựa chọn hưởng miễn thuế, giảm thuế theo quy định tại Nghị định này ngay từ kỳ tính thuế đầu tiên đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế, giảm thuế từ kỳ tính thuế tiếp theo.
Đối với cá nhân, Nghị định số 20/2026/NĐ-CP quy định việc miễn, giảm thuế như sau:
1a- Cá nhân có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo được miễn thuế thu nhập cá nhân đối với khoản thu nhập này.
Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật về chứng khoán.
Trường hợp bán toàn bộ doanh nghiệp do cá nhân làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập cá nhân theo hoạt động chuyển nhượng bất động sản.
2a- Cá nhân là chuyên gia, nhà khoa học theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn có thu nhập từ tiền lương, tiền công nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu và phát triển, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo được miễn thuế trong thời hạn 02 năm (24 tháng liên tục) và giảm 50% số thuế phải nộp trong 04 năm (48 tháng liên tục) tiếp theo đối với khoản thu nhập này.
Thời gian miễn, giảm thuế tính liên tục kể từ tháng phát sinh thu nhập được miễn, giảm thuế. Trường hợp phát sinh thu nhập trong tháng thì thời gian tính miễn, giảm thuế được tính đủ tháng.
Trường hợp cá nhân vừa có thu nhập từ tiền lương, tiền công được miễn, giảm thuế theo quy định tại khoản này vừa có thu nhập từ tiền lương, tiền công khác thì số thuế thu nhập cá nhân được miễn, giảm theo quy định tại khoản này được xác định như sau:

Nghị định quy định miễn, giảm thuế thu nhập doanh nghiệp ở mục 1,3 nêu trên có hiệu lực từ ngày Nghị quyết số 198/2025/QH15 có hiệu lực thi hành (17/5/2025) và áp dụng kể từ kỳ tính thuế năm 2025.
Quy định về miễn, giảm thuế thu nhập doanh nghiệp ở mục 2 và các quy định về miễn, giảm thuế thu nhập cá nhân nêu trên có hiệu lực từ ngày 17/5/2025.

Bộ Tài chính hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.

Dù báo lãi 6 tháng đầu năm 2026 tăng 27,6% đạt hơn 939 tỷ đồng, KienlongBank (KLB) vẫn bị kiểm toán đưa ra ý kiến ngoại trừ với khoản phải thu 343,7 tỷ đồng chờ đối soát. Ngân hàng dự kiến xử lý xong trong tháng 9/2026, song vướng mắc này đang khiến cổ phiếu KLB đối mặt nguy cơ bị cắt margin trên sàn HoSE.

Bà Nguyễn Ngọc Mỹ Anh và ông Nguyễn Xuân Thái là hai cổ đông lớn nhất của LPBS và là con của ông Nguyễn Đức Thụy, Phó Chủ tịch Sacombank. Thị giá LPS giảm 19% sau niêm yết khiến tài sản cổ phiếu của hai con ông Nguyễn Đức Thụy giảm hơn 1.000 tỷ đồng mỗi người.

Bình quân 08 tháng năm 2026, CPI tăng 4.45% so với cùng kỳ năm trước; lạm phát cơ bản tăng 4.24%.

Theo Thống kê thành phố Hà Nội, tổng thu ngân sách Nhà nước trên địa bàn đến hết tháng 8/2026 ước đạt 521.336 tỷ đồng, bằng 80,2% dự toán năm và tăng 8,9% so với cùng kỳ năm 2025.

Chứng khoán Mỹ đồng loạt bứt phá mạnh mẽ trong bối cảnh giới đầu tư kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tạm ngừng lộ trình thắt chặt tiền tệ, cổ phiếu công nghệ và AI tiếp tục dẫn dắt đà hồi phục.

Lũy kế tổng thu ngân sách nhà nước 8 tháng năm 2026 ước đạt 2.023,8 nghìn tỷ đồng, bằng 80,0% dự toán năm và tăng 16,0% so với cùng kỳ năm trước.

Theo Cục Thống kê (Bộ Tài chính), tổng vốn đầu tư nước ngoài (FDI) đăng ký vào Việt Nam tính đến ngày 31/8 đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ năm trước.

Tỷ lệ cổ tức đạt 5%, tương ứng cổ đông sở hữu mỗi cổ phiếu HHN sẽ nhận 500 đồng. Kết thúc phiên 27/8, cổ phiếu này đứng ở mức chỉ 200 đồng/cp. Như vậy, khoản cổ tức 500 đồng/cp mà cổ đông sắp nhận cao gấp 2,5 lần thị giá.

Lãi suất giao dịch qua đêm trên thị trường liên ngân hàng đã giảm xuống còn 1,2%, phản ánh động thái bơm ròng của Ngân hàng Nhà nước nhằm cải thiện thanh khoản hệ thống ngân hàng.

Phố Wall khép lại phiên giao dịch ngày 27/8 (giờ Mỹ) với sắc xanh bao phủ các chỉ số chính. Sau khi công bố kết quả kinh doanh khả quan hơn nhiều so với dự báo vào hôm thứ Tư, cổ phiếu Nvidia tăng 8,7% trong phiên ngày thứ Năm.

Theo đề xuất, quy định khung tiền lương theo cơ chế thị trường TP HCM dự kiến trả đối với Tổng Giám đốc điều hành (CEO) từ 450 - 850 triệu đồng/tháng. Giám đốc vận hành (COO) từ 200 - 400 triệu đồng/tháng;...

PTSC sẽ phát hành gần 102,3 triệu cổ phiếu theo tỷ lệ 100:20 (cổ đông sở hữu 100 cổ phiếu được nhận 20 cổ phiếu mới).

Trong khoảng thời gian từ ngày 5/8 đến 25/8, ông Nguyễn Văn Đạt,Chủ tịch của Phát Đạt đã mua thành công 20 triệu cổ phiếu PDR nhằm cơ cấu lại danh mục đầu tư.

UBCKNN vừa xử phạt ông Võ Bình Nguyên 1,5 tỷ đồng do sử dụng 11 tài khoản chứng khoán để liên tục mua, bán cổ phiếu CAR nhằm tạo cung, cầu giả tạo. Ông Nguyên đồng thời bị cấm giao dịch chứng khoán và đảm nhiệm chức vụ trong lĩnh vực chứng khoán trong 3 năm.

Ông Nguyễn Việt Cường, Chủ tịch Kosy Group (KOS) đăng ký bán 5 triệu cổ phiếu KOS nhằm giảm tỷ lệ sở hữu. Giao dịch dự kiến được thực hiện từ ngày 27/8/2026 đến ngày 24/9/2026 theo phương thức khớp lệnh và/hoặc thỏa thuận.

Ngày 25/8, CTCP Vinhomes(HoSE: mã chứng khoán VHM) công bố nghị quyết HĐQT về việc chào bán và phát hành riêng lẻ hai lô trái phiếu doanh nghiệp với tổng mệnh giá tối đa 3.000 tỷ đồng.

Tổng tỷ lệ cổ tức của hai năm 2024-2025 Habeco dự chi là 28,4%, tương ứng 2.840 đồng/cp. Như vậy đợt trả cổ tức này gần 660 tỷ đồng.

Ngày 11/9/2026, VIB sẽ chốt danh sách chia gần 323,4 triệu cổ phiếu thưởng tỷ lệ 9,5% cho cổ đông, đồng thời phát hành 8 triệu cổ phiếu ESOP cho 890 nhân viên. Động thái kép này giúp ngân hàng tăng vốn lên gần 37.354 tỷ đồng.

Quốc hội vừa chốt giảm 30% thuế TNDN và TNCN cho kỳ tính thuế 2026-2027 đối với doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm nhằm tiếp sức dòng tiền.

Với hơn 55,5 triệu cổ phiếu đang lưu hành, Cảng Đồng Nai ước chi khoảng 111 tỷ đồng cho đợt cổ tức này.
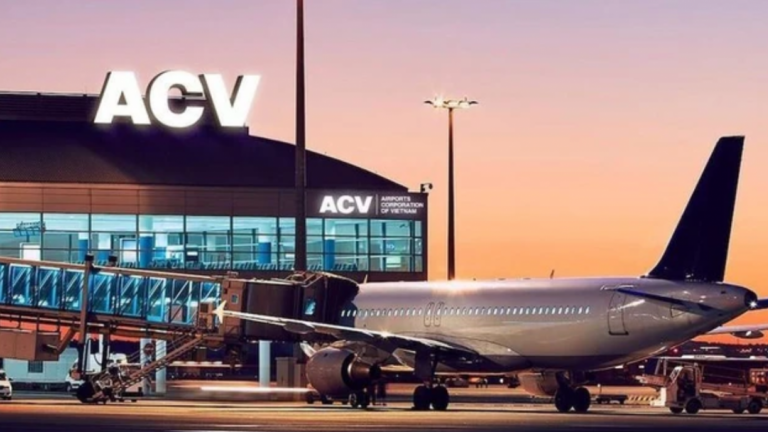
ACV là viết tắt của Airports Corporation of Vietnam tên giao dịch quốc tế của Tổng công ty Cảng hàng không Việt Nam - CTCP trên cơ sở hợp nhất 3 tổng công ty. ACV được giao quản lý, điều phối hoạt động và đầu tư khai thác toàn bộ hệ thống 22 cảng hàng không trên toàn lãnh thổ Việt Nam bao gồm 9 sân bay quốc tế và 13 sân bay nội địa.
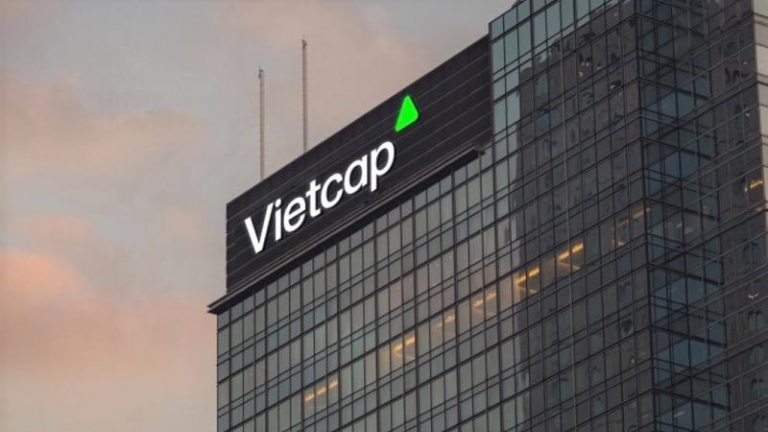
Công ty CP Vietcap đứng vị trí 196 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Chứng khoán Vietcap là gì? Công ty CP Vietcap uy tín không? Có nên mở tài khoản tại chứng khoán Bản Việt không?
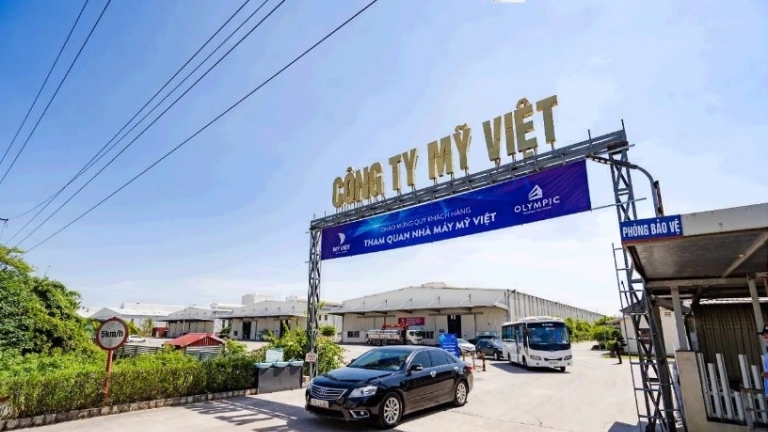
Công ty TNHH Thương mại và Công nghiệp Mỹ Việt đứng ở vị trí số 195 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Công ty TNHH Thương mại và Công nghiệp Mỹ Việt kinh doanh gì? Tấm lợp Olympic có tốt không?
ACV là viết tắt của Airports Corporation of Vietnam tên giao dịch quốc tế của Tổng công ty Cảng hàng không Việt Nam - CTCP trên cơ sở hợp nhất 3 tổng công ty. ACV được giao quản lý, điều phối hoạt động và đầu tư khai thác toàn bộ hệ thống 22 cảng hàng không trên toàn lãnh thổ Việt Nam bao gồm 9 sân bay quốc tế và 13 sân bay nội địa.
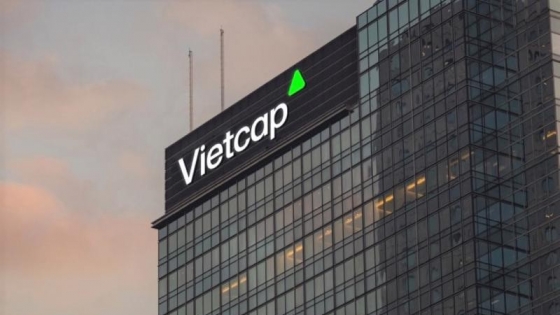
Công ty CP Vietcap đứng vị trí 196 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Chứng khoán Vietcap là gì? Công ty CP Vietcap uy tín không? Có nên mở tài khoản tại chứng khoán Bản Việt không?
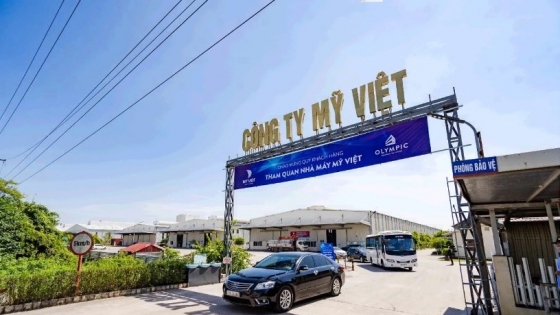
Công ty TNHH Thương mại và Công nghiệp Mỹ Việt đứng ở vị trí số 195 trong danh sách 500 doanh nghiệp tư nhân lớn nhất Việt Nam. Công ty TNHH Thương mại và Công nghiệp Mỹ Việt kinh doanh gì? Tấm lợp Olympic có tốt không?